به گزارش خبرنگار ایبنا، بانکداری باز در سالهای اخیر از یک مفهوم فناورانه و مبتنی بر APIهای بانکی فراتر رفته و به یکی از محورهای مهم تحول در خدمات مالی تبدیل شده است. با این حال، پرسش اصلی این است که ایران تا چه اندازه توانسته از مرحله ارائه زیرساخت و API عبور کند و به سمت شکلگیری یک اکوسیستم واقعی، مبتنی بر رضایت مشتری، حکمرانی داده و خلق محصولات مالی جدید حرکت کند.
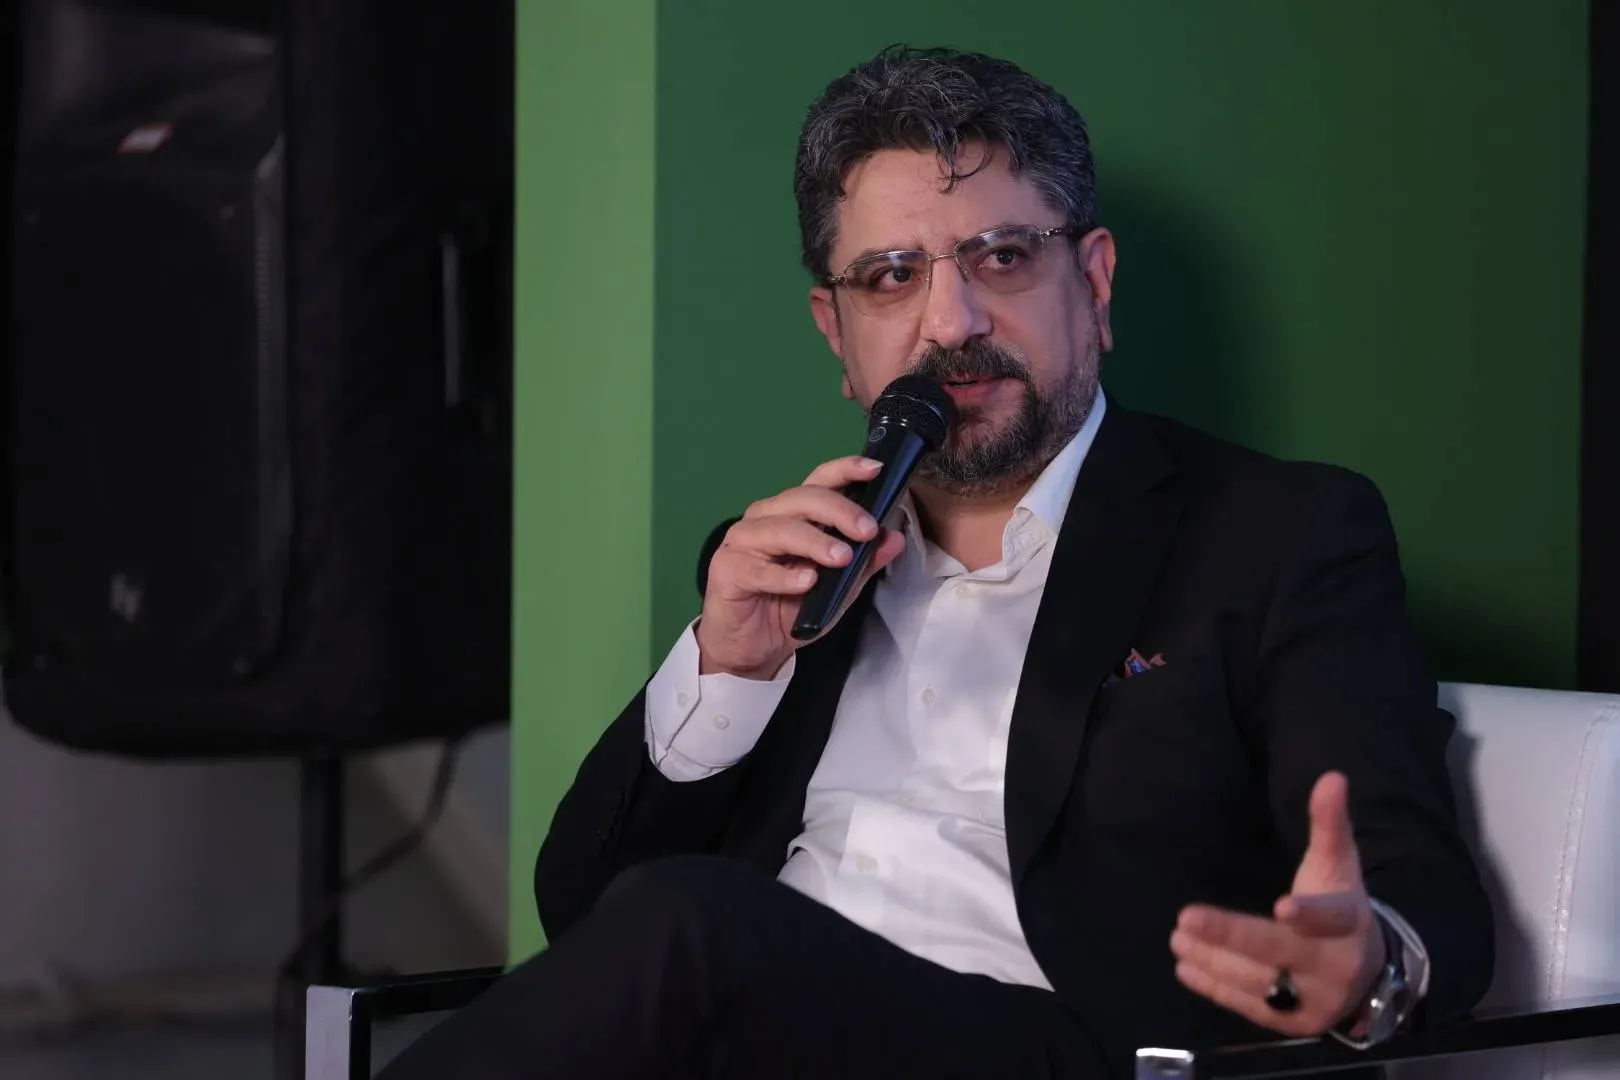
در همین زمینه، صادق فرامرزی، عضو هیأتمدیره فدراسیون مدیریت و مشاوران کسبوکار اتاق بازرگانی ایران در گفتوگو با خبرنگار ایبنا میگوید: «صرف وجود APIهای بانکی به معنای تحقق بانکداری باز نیست. در بانکداری باز واقعی، مشتری باید با رضایت و اختیار خود تعیین کند که دادههایش توسط چه شخص یا سرویسی، برای چه منظوری و در چه بازه زمانی مورد استفاده قرار گیرد و در هر زمان نیز امکان لغو این دسترسی را داشته باشد.»
او درباره مفهوم مالکیت داده توضیح میدهد: «در ادبیات جدید، بیشتر از حق کنترل داده، رضایت برای استفاده و مسئولیت پردازش داده صحبت میشود. اصل این است که مشتری تعیین کند دادهاش برای چه کاری، توسط چه کسی و برای چه مدتی استفاده شود.»
فرامرزی با اشاره به مسئولیت بازیگران این زنجیره تأکید میکند: «بانک بهعنوان نگهدارنده داده، مسئول امنیت در مبدأ، احراز هویت و اعطای صحیح دسترسیهاست و باید امنیت End-to-End را تضمین کند. از زمانی که داده در اختیار فینتک یا پلتفرم دیگری قرار میگیرد، مسئولیت پردازش، نگهداری و امنیت آن نیز متوجه همان بازیگر است.»
فرامرزی درباره وضعیت فعلی بانکداری باز میگوید: «از نظر فنی، طی سالهای گذشته پیشرفت قابل توجهی داشتهایم. در سالهای ابتدایی، تعداد پلتفرمهای بانکداری باز بسیار محدود بود، اما امروز چندین پلتفرم فعال هستند و بانکها نیز APIهای مختلفی ارائه میکنند.»
او خدماتی مانند انتقال وجه، موجودی و صورتحساب، برداشت مستقیم، احراز هویت، استعلام و اعتبارسنجی را از دستاوردهای این دوره میداند، اما نبود استاندارد واحد را همچنان یک چالش مهم عنوان میکند: «استاندارد اتصال پلتفرمها به بانکها، سطح API ها، SLA، APIهای اجباری یا اختیاری و حتی نحوه تعامل بانک و فینتک یکسان نیست. به همین دلیل، یک فینتک نمیتواند با یک استاندارد واحد به کل شبکه بانکی متصل شود.»
او با اشاره به تلاشهای گذشته برای ایجاد چارچوب یکپارچه میگوید: «حتی در سال ۱۳۹۸ پیشنهادی برای ایجاد یک پلتفرم واحد و چارچوب ملی بانکداری باز مبتنی بر استانداردهای جهانی ارائه شد، اما به نتیجه نرسید.»
این کارشناس حوزه بانکداری دیجیتال درباره مهمترین مانع توسعه بانکداری باز تأکید میکند: «نمیتوان تنها یک مانع را انتخاب کرد، اما مسئله اصلی را باید در نبود حکمرانی مناسب برای بانکداری باز جستوجو کرد.»
او درباره الزامات حکمرانی توضیح میدهد: «باید مشخص شود چه نهادی موظف است چه دادهای را با چه استانداردی ارائه کند، رضایت مشتری چگونه اخذ شود، چه مجموعهای صلاحیت دریافت داده را داشته باشد، مسئولیت نشت اطلاعات با چه کسی است، SLA چگونه تعریف میشود و چه مدل اقتصادی برای جبران خدمات فعالان این زنجیره وجود دارد.»
فرامرزی فناوری را مانع اصلی نمیداند و میگوید: «ایجاد API با ابزارهای جدید، از جمله هوش مصنوعی، سادهتر شده است. چالش زمانی ایجاد میشود که بانک از خود بپرسد چرا باید داده و مشتری خود را در اختیار یک فینتک قرار دهد.»
او این مسئله را نیازمند تغییر نگاه بانکها میداند و تأکید میکند: «در مدل سنتی این تصور وجود داشت که محصول، کانال و مشتری متعلق به بانک است؛ در حالی که در بانکداری باز، خدمات بانکی میتوانند در بستر محصولات و پلتفرمهای دیگر ارائه شوند.»
به گفته فرامرزی، این تغییر نگاه با مفاهیمی مانند Embedded Banking و Embedded Finance پیوند دارد؛ جایی که بانک میتواند به زیرساخت ارائه خدمات مالی برای کسبوکارها و اپلیکیشنهای دیگر تبدیل شود.
فرامرزی درباره انگیزه اقتصادی بانکها برای ورود به بانکداری باز میگوید: «اگر بانکداری باز برای بانک صرفاً به معنای هزینهکرد برای ایجاد API و فراهم کردن امکان درآمدزایی فینتکها باشد، طبیعی است که انگیزه کافی برای همکاری ایجاد نشود. بانکها باید منافع اقتصادی این مدل را ببینند.»
او کاهش هزینه ارائه خدمات، افزایش تراکنشها، رشد منابع، کانالهای جدید جذب مشتری و درآمدهای پایدار B۲B را از جمله این منافع میداند و توضیح میدهد: «ممکن است مشتری برای دریافت یک خدمت مالی اصلاً وارد اپلیکیشن بانک نشود؛ بلکه همان خدمت را در اپلیکیشن یک تاکسی اینترنتی، نرمافزار حسابداری یا یک پلتفرم B۲B دریافت کند و بانک در پشت صحنه زیرساخت آن خدمت باشد.»
فرامرزی معتقد است بانکداری باز باید از تمرکز بر تعداد APIها عبور کند و به سمت خلق محصولات جدید برود: «امروز مسئله اصلی دیگر تعداد APIها نیست، بلکه تعداد محصولاتی است که بدون بانکداری باز امکان شکلگیری نداشتند.»
او نمونههایی مانند داشبورد تجمیع حسابهای بانکی، اتصال نرمافزارهای حسابداری به بانکهای مختلف، پرداختهای Account-to-Account یا A۲A، مدیریت نقدینگی و تحلیل رفتار مالی را مطرح میکند و میگوید: «مصرفکننده نهایی نباید حتی بداند API چیست؛ باید مزیت آن را در محصولی که استفاده میکند لمس کند.»
فرامرزی این روند را عبور از API Economy به Use Case Economy میداند و میگوید: «بازار API اتفاق افتاده و حالا باید بتوانیم از طریق APIها Use Case بسازیم و به Use Case Economy مهاجرت کنیم.»
یکی از مهمترین کاربردهای بانکداری باز در ایران، به گفته فرامرزی، حوزه اعتبارسنجی و تسهیلات است. او میگوید: «در نظام اعتباری سنتی میپرسیم وثیقهات چیست و چه کسی ضامنت میشود؛ اما در یک نظام اعتباری دادهمحور، سؤال مهم دیگری داریم: رفتار مالی مشتری چگونه است؟»
او توضیح میدهد: «اگر مشتری رضایت بدهد که رفتار مالی او را در یک بازه زمانی ببینیم، میتوان متغیرهایی مانند ثبات درآمد، میزان ورود و خروج پول، تعهدات پرداختشده و پرداختنشده، متوسط مانده حساب و نظم پرداخت را بررسی کرد و به اعتبارسنجی قابل اتکاتری رسید.»
فرامرزی تأکید میکند این رویکرد به معنای حذف کامل وثیقه و ضامن نیست و میگوید: «باید در کنار Asset-based Lending، مدل Cash Flow-based Lending را هم توسعه دهیم؛ یعنی به جای اینکه فقط بپرسیم چه چیزی برای وثیقه داری، ببینیم بر اساس رفتار مالی چقدر توان بازپرداخت داری.»
او برای توضیح این تحول از تعبیر «عکس ثابت» و «فیلم» استفاده میکند: «اگر از سیستمهای Open Innovation استفاده کنیم، اعتبارسنجی از یک «عکس ثابت» به «فیلمی از رفتار مالی مشتری» تبدیل میشود؛ به جای مشاهده یک وضعیت ثابت از وثیقه، تاریخچه رفتار مشتری را میبینیم و بر اساس آن امتیاز میدهیم.»
فرامرزی «رضایت» و «حکمرانی داده» را دو مسئله اساسی در مسیر توسعه بانکداری باز میداند و میگوید: «تا زمانی که چارچوب مشخص و یکپارچهای برای حکمرانی داده ابلاغ نشود، رژیم حفاظت از داده در بخشهای مختلف اقتصاد دیجیتال یکسان و همسطح نخواهد بود.»
او ادامه میدهد: «سالهاست طرح حکمرانی داده در دولت مطرح شده، اما تا زمانی که این طرح ابلاغ نشود، یک نظام یکپارچه برای حفاظت از داده در تمام زنجیره اقتصاد دیجیتال نخواهیم داشت. این موضوع، حفاظت از دادههای شخصی را نیز دربرمیگیرد.»
فرامرزی هشدار میدهد: «در نبود یک چارچوب مشخص، دوباره به سمت تصمیمات سلیقهای میرویم و در چنین شرایطی، هر مجموعهای که سهلتر بگیرد، ممکن است بازار بیشتری جذب کند؛ در حالی که ریسک بیشتری نیز ایجاد خواهد کرد.»
فرامرزی مسیر آینده را حرکت از Open Banking به Open Finance میداند و میگوید: «فقط اطلاعات حساب نیست که باید باز شود؛ اطلاعات مربوط به تسهیلات، سرمایهگذاری، بیمه و پرداخت دارایی نیز میتواند در این چارچوب قرار بگیرد.»
او تدوین استاندارد ملی بانکداری باز را ضروری میداند و تأکید میکند: «پیش از استاندارد ملی بانکداری باز، استاندارد Data Governance لازم است. نباید هر بانک استاندارد خودش را داشته باشد.»
فرامرزی همچنین بر صلاحیتسنجی Third-Party Providerها تأکید میکند: «این مجموعهها تقریباً در حال تبدیل شدن به یک نهاد مالی هستند و باید روشی برای صلاحیتسنجی آنها انتخاب کنیم.»
او حل مدل اقتصادی بانکداری باز را نیز ضروری میداند و میگوید: «باید مدلی پیدا کنیم که بانک، فینتک و پلتفرم، هر سه انگیزه اقتصادی برای مشارکت داشته باشند. بعد از آن میتوان درباره کیفیت داده و دسترسیپذیری SLA تعریف کرد.»
فرامرزی درباره آینده رقابت بانکها معتقد است: «KPI رقابت بین بانکها دیگر تعداد APIها نخواهد بود؛ بلکه باید دید هر بانک چند محصول جدید ساخته، چقدر تجربه مشتری بهتری ایجاد کرده، چقدر هزینه ارائه خدمات را کاهش داده و چند کسبوکار توانستهاند خدمات مالی آن بانک را در محصول خودشان قرار دهند.»
فرامرزی در جمعبندی صحبتهای خود تأکید میکند: «بانکداری باز، باز کردن API بانک و در اختیار گذاشتن API بانک نیست، بلکه باز کردن نظام بانکی به سمت نوآوری است. به همین دلیل من حتی در سند فروم از Open Banking استفاده نمیکردم و از Open Innovation استفاده میکردم.»
او آینده بانکداری را مدلی میداند که در آن بانک الزاماً محل نهایی ارائه خدمت نیست و میگوید: «در آینده بانکداری، بانک دیگر لزوماً محل ارائه خدمت نیست، بلکه میتواند فقط زیرساخت باشد و خدمت بانکی در جای دیگری اتفاق بیفتد.»
این کارشناس حوزه بانکداری دیجیتال با اشاره به دیدگاه برت کینگ درباره آینده بانکداری اضافه میکند: «یک تعبیر این است که بانکداری هر جا به جز خود بانک اتفاق بیفتد؛ اگر چنین اتفاقی بیفتد، بانکداری باز دیگر اساساً یک پروژه فناوریمحور نیست، بلکه به یک زیرساخت برای اقتصاد دیجیتال تبدیل میشود که ارائه محصولات نوآورانه و بهبود سفر مشتری را تسهیل میکند.»